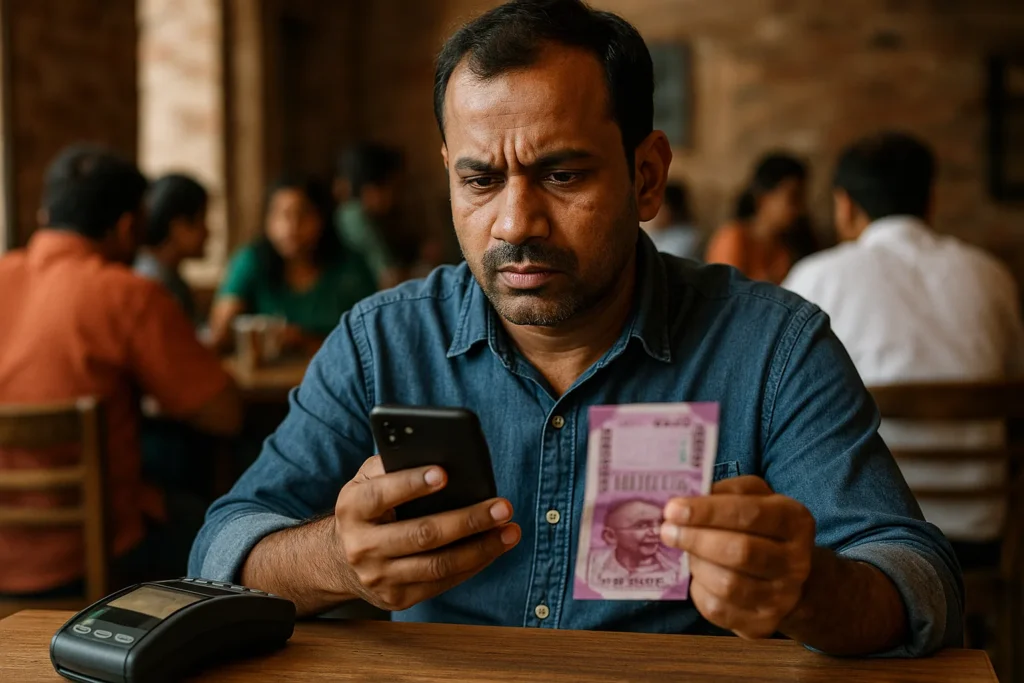
Il 15 ottobre 2026 segna una data spartiacque per la storia finanziaria dell’India: da quel giorno, le commissioni UPI fanno la loro comparsa ufficiale su un sistema che per un decennio ha funzionato gratuitamente, ridisegnando le abitudini di pagamento di centinaia di milioni di persone. La National Payments Corporation of India ha annunciato la misura all’inizio di ottobre, aprendo un dibattito che tocca commercianti, banche, startup fintech e, in ultima analisi, la traiettoria dell’intera rivoluzione digitale del Paese.
Che cos’è UPI e perché questa svolta conta
Unified Payments Interface, abbreviato in UPI, è il sistema di pagamento istantaneo interbancario lanciato in India nel 2016 dalla National Payments Corporation of India. In poco più di un decennio è diventato il metodo di pagamento digitale più diffuso del subcontinente: permette di trasferire denaro in tempo reale tra conti bancari diversi usando semplicemente uno smartphone, senza bisogno di inserire numeri di conto o codici IFSC ogni volta. La sua forza è stata proprio la gratuità totale: né i consumatori né i commercianti pagavano commissioni, un modello che ha abbattuto le barriere all’adozione digitale in un Paese dove la bancarizzazione tradizionale è ancora incompleta in molte aree.
Questa gratuità, però, ha sempre sollevato interrogativi sulla sostenibilità del sistema nel lungo periodo. Chi copriva i costi infrastrutturali? In parte lo Stato, in parte le banche, in parte le piattaforme fintech che scommettevano sulla crescita dei volumi per monetizzare altrove. Ora, con la maturità del sistema, si cambia rotta.
Come funzionano le nuove commissioni UPI
La struttura tariffaria annunciata è chirurgicamente precisa: si applica una commissione dello 0,4% sulle transazioni UPI di importo superiore a 2.000 rupie indiane effettuate dai consumatori verso le imprese. Non si tratta, quindi, di una tassa generalizzata su ogni micropagamento. I trasferimenti tra privati, i pagamenti di importo inferiore alla soglia e le operazioni verso categorie specifiche restano fuori dal perimetro della nuova tariffa.
Un punto cruciale riguarda chi paga davvero: saranno le imprese a sostenere il costo della commissione, e la normativa vieta esplicitamente di riversarlo sui consumatori finali. In altre parole, chi acquista un prodotto o un servizio pagando con UPI non vedrà comparire alcun sovrapprezzo sul proprio schermo. Il peso ricade interamente sul lato commerciale della transazione.
Per capire la portata reale della misura, è utile guardare ai dati strutturali: le transazioni superiori a 2.000 rupie rappresentano circa il 4% del volume totale delle operazioni UPI, ma concentrano il 67% del valore complessivo transato. Questo significa che la commissione riguarda una fetta numericamente piccola di operazioni, ma quella economicamente più rilevante — i pagamenti di importo medio-alto verso negozi, ristoranti, fornitori di servizi e piattaforme di e-commerce.
Un confronto con i circuiti internazionali
Per contestualizzare lo 0,4%, è utile un raffronto con i sistemi di pagamento globali già affermati. Le commissioni applicate da circuiti come Mastercard si attestano tipicamente tra l’1,5% e il 3% per transazione: la nuova tariffa UPI è quindi molto più bassa rispetto agli standard internazionali del settore. Questo posizionamento non è casuale: la National Payments Corporation of India vuole garantire la sostenibilità economica del sistema senza renderlo meno competitivo rispetto alle carte di credito o ai wallet internazionali, che in India stanno guadagnando terreno tra i consumatori più abbienti.
La scelta di una soglia minima di 2.000 rupie è altrettanto strategica. Protegge esplicitamente i pagamenti quotidiani di basso importo — la spesa al mercato, il caffè, il biglietto del bus — che costituiscono l’ossatura dell’inclusione finanziaria digitale nelle classi medie e medio-basse. Toccare quei pagamenti avrebbe significato rischiare una regressione verso il contante, vanificando anni di politiche di digitalizzazione.
L’impatto sui piccoli commercianti
Il nodo più delicato riguarda i piccoli commercianti e le microimprese, che in India rappresentano una quota enorme del tessuto economico. Per un negoziante di quartiere o un artigiano, anche una commissione dello 0,4% su transazioni superiori a 2.000 rupie può incidere sui margini già esigui, soprattutto in settori come la ristorazione informale, il commercio al dettaglio di alimentari e i servizi alla persona.
È vero che la soglia di 2.000 rupie esclude molti dei pagamenti tipici di questi operatori — spesso di importo inferiore — ma non tutti. Un ristorante che incassa un tavolo da famiglia, un sarto che fattura un abito, un idraulico che presenta il conto per un intervento: in tutti questi casi il ticket supera facilmente la soglia, e la commissione entra in gioco. La norma che vieta di trasferire il costo al consumatore è una protezione per chi acquista, ma non elimina la pressione economica su chi vende.
D’altra parte, i sostenitori della misura sottolineano che un sistema UPI sano e finanziariamente sostenibile è nell’interesse di lungo periodo degli stessi commercianti: senza entrate sufficienti a coprire i costi infrastrutturali, il rischio è che il servizio si degradi o che le banche e le piattaforme fintech riducano gli investimenti nell’ecosistema.
Cosa cambia per l’ecosistema fintech indiano
Per le piattaforme fintech che hanno costruito i propri modelli di business sull’elaborazione di pagamenti UPI — da PhonePe a Google Pay, passando per Paytm e decine di operatori minori — la nuova struttura tariffaria apre scenari inediti. Fino ad oggi, queste aziende competevano su funzionalità e user experience senza poter contare su ricavi diretti dalle transazioni. L’introduzione delle commissioni UPI crea, almeno in teoria, un flusso di entrate che potrebbe ridistribuirsi lungo la catena del valore tra banche, processori e piattaforme.
La domanda aperta è come si ridisegneranno gli accordi commerciali tra i vari attori. La National Payments Corporation of India dovrà definire con precisione la distribuzione delle commissioni raccolte, e le negoziazioni tra banche e fintech nei prossimi mesi saranno decisive per capire chi beneficia davvero della nuova struttura tariffaria.
Il significato politico e simbolico della svolta
Al di là dei numeri, l’introduzione delle commissioni UPI ha un peso simbolico notevole. UPI era diventato un flagship della politica di digitalizzazione indiana, un modello esportato — o proposto come tale — in altri Paesi in via di sviluppo come emblema di come uno Stato possa costruire un’infrastruttura di pagamento pubblica, aperta e gratuita. Il passaggio a un modello con commissioni, per quanto calibrato e moderato, modifica questa narrativa.
Non significa che UPI smetta di essere un sistema avanzato o inclusivo: la soglia di 2.000 rupie e il divieto di trasferire i costi ai consumatori dimostrano che la National Payments Corporation of India ha cercato di bilanciare sostenibilità e accessibilità. Ma segna la fine di un’era in cui si poteva credere che un’infrastruttura finanziaria di questa scala potesse essere mantenuta indefinitamente senza un modello di ricavo esplicito.
Quello che accade in India a partire dal 15 ottobre 2026 sarà osservato con attenzione da governi, banche centrali e startup fintech di tutto il mondo: la risposta del mercato, il comportamento dei consumatori e la tenuta dei piccoli commercianti diranno molto su come si può — e si deve — costruire la prossima generazione di infrastrutture di pagamento digitale, senza sacrificare né la sostenibilità economica né l’inclusione finanziaria che ha reso UPI un fenomeno globale.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.